Arbeit

Riester-Rente versus Altersvorsorgedepot

Die Reform der privaten Altersvorsorge sorgt bei vielen Menschen für Fragen. Vor allem diejenigen unter Euch, die bereits seit Jahren in eine Riester-Rente einzahlen, fragen sich: Lohnt sich mein Vertrag noch? Oder sollte ich auf das neue Altersvorsorgedepot setzen, das ab 2027 kommen wird? Ein Vergleichsrechner hilft Euch, die eigene Förderung einzuschätzen.

Von Melanie Staudt
Mann im Jacket spricht mit Frau und hält eine Mappe in der Hand. Im Hintergrund ist das DEVK-Logo zu sehen.

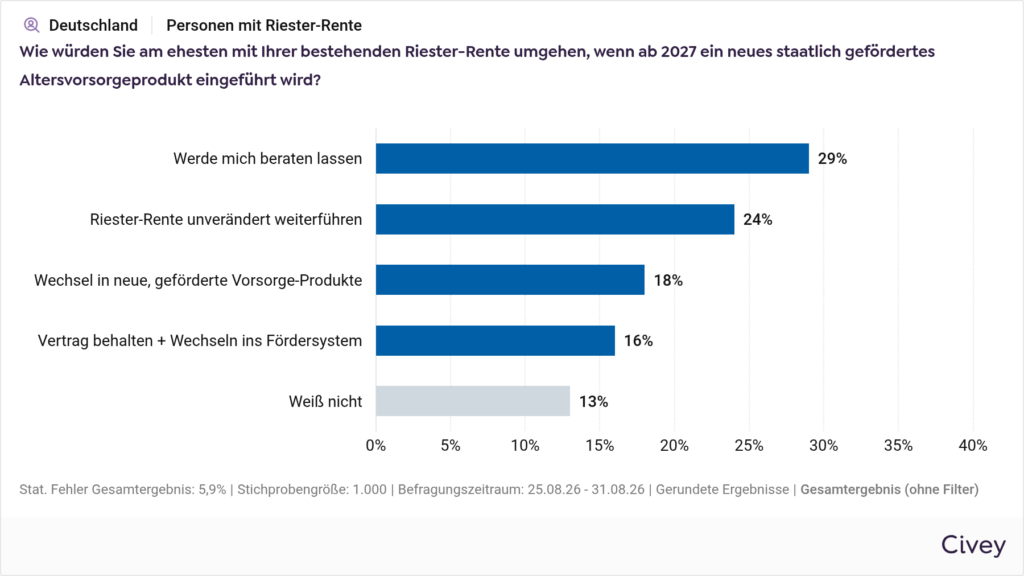
Mit dieser Unsicherheit steht Ihr nicht allein da. Eine aktuelle Civey-Befragung unter 1.000 Riester-Sparerinnen und -Sparern zeigt: Fast jede dritte Person wünscht sich zunächst eine Beratung, bevor sie über die Zukunft ihres Vertrags entscheidet. Die große Mehrheit sucht also vor allem eines: Orientierung.

Grafik zur Umfrage zum altersvorsaorgedepot und Umgang mit der bestehenden Riester-Rente
DEVK-Umfrage: Jede dritte Person mit bestehendem Riester-Vertrag wünscht sich eine Beratung zur Altersvorsorgereform.

Nichts überstürzen

Die gute Nachricht vorweg: Wenn Ihr bereits eine Riester-Rente besitzt, müsst ihr jetzt nichts überstürzen. Eure Verträge und Förderansprüche bleiben bestehen und können wie gewohnt weitergeführt werden. Mit der Reform ergeben sich für bestehende Riester-Verträge verschiedene Möglichkeiten:

  • Riester-Vertrag weiterführen: Langjährige Verträge bieten oft gute Konditionen. Es kann sinnvoll sein, ihn weiterzuführen – entweder mit dem bestehenden oder neuen Fördersystem.
  • Riester-Vertrag beitragsfrei stellen: Ihr könnt die Zahlung der Beiträge in Euren Riester-Vertrag einstellen und künftig ein neues gefördertes Vorsorgeprodukt nutzen.
  • Riester-Guthaben übertragen: Ihr könnt das angesparte Guthaben in ein neues gefördertes Altersvorsorgeprodukt übertragen und die neue Förderung nutzen.
Dunkelhaarige Frau mit schwarzem Jacket und rotem Shirt
„Viele Riester-Sparerinnen und -Sparer fragen sich, wie sich die Reform auf ihre Vorsorge auswirkt. Ob die bisherige oder neue geförderte Altersvorsorge attraktiver ist, hängt von der individuellen Lebenssituation ab.“
DEVK-Vorsorgeexpertin Katharina Hoge

Individuelle Vorteile im Blick behalten

Ob sich ein Wechsel für Euch lohnt, hängt von verschiedenen Faktoren ab: etwa vom Einkommen oder von den eigenen Sparbeiträgen. Auch Eure Vertragsbedingungen spielen eine wichtige Rolle. Ältere Riester-Verträge verfügen häufig über attraktive Garantiezinsen und günstige Vertragsbedingungen.

Zudem solltet Ihr Eure Einstellung zu Chancen und Risiken berücksichtigen. Die einen unter euch setzen mehr auf Kapitalmarktchancen, wie es das Altersvorsorgedepot vorsieht. Die anderen legen mehr Wert auf Garantien und Planungssicherheit. Deshalb empfiehlt es sich, zunächst die eigenen Rahmenbedingungen zu prüfen, bevor Ihr eine Entscheidung trefft.

Vergleich statt Bauchgefühl

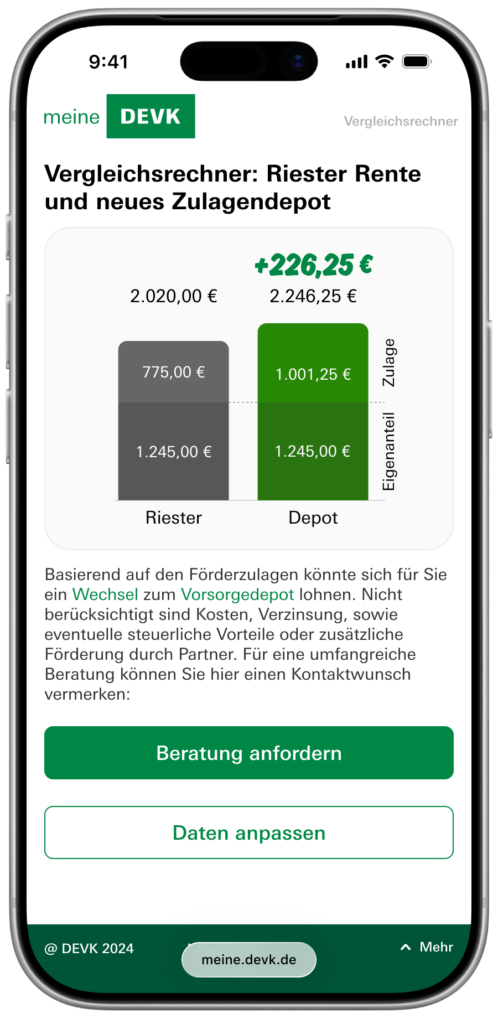
Wenn Ihr wissen möchtet, welche Förderung für Eure Situation günstiger sein könnte, solltet Ihr die beiden Modelle gegenüberstellen. Genau dabei hilft der Online-Vergleichsrechner der DEVK.

Dort gebt Ihr persönliche Angaben wie Einkommen, Sparbeiträge und mögliche Kinderzulagen ein. Anschließend vergleicht der Rechner die bisherige Riester-Unterstützung mit den neuen Fördermöglichkeiten. Das Ergebnis zeigt auf einen Blick, welche Variante unter Euren individuellen Voraussetzungen die größeren Fördervorteile bietet.

Mit DEVK-Vertrag besonders einfach

Der Online-Vergleichsrechner steht auch im Kundenportal „meineDEVK“ bereit. Wenn Ihr dort registriert seid, profitiert Ihr davon, dass Angaben aus Eurem bestehenden Riester-Vertrag bereits eingetragen sind. So lässt sich die persönliche Situation besonders schnell prüfen.

Screen zum Vergleichsrechner zur neuen oder alten Riester-Förderung

Der Rechner ersetzt keine persönliche Beratung. Er liefert aber eine erste Einschätzung und kann helfen, die eigene Ausgangssituation fundiert zu bewerten.

Das Wichtigste auf einen Blick

  • Eure bestehenden Riester-Verträge können unverändert weitergeführt werden.
  • Das Altersvorsorgedepot soll ab 2027 eine zusätzliche Möglichkeit der staatlich geförderten Altersvorsorge bieten.
  • Ein Wechsel ist nicht automatisch sinnvoll.
  • Einkommen, Familienstand, Förderansprüche und bisherige Vertragskonditionen spielen eine wichtige Rolle.
  • Ein Vergleich der Fördermöglichkeiten und eine fundierte Beratung helfen Euch dabei, die passende Entscheidung zu treffen.

Wenn Ihr mehr über die Reform erfahren oder die eigene Förderung vergleichen möchtet, findet Ihr unter www.devk.de/info/reform-private-altersvorsorge weiterführende Informationen sowie den Online-Vergleichsrechner.